 Δημοσίευση: ’
ΣτΕ: Αντισυνταγματική η επιβολή προστίμων σε φοροδιαφυγή για χρέη 20ετίας και 10ετίας
Ως αποτέλεσμα, στις συγκεκριμένες περιπτώσεις εφαρμόζεται η πενταετής προθεσμία παραγραφής.


Ως αποτέλεσμα, στις συγκεκριμένες περιπτώσεις εφαρμόζεται η πενταετής προθεσμία παραγραφής.
- Η απόφαση εκδόθηκε από την επταμελή σύνθεση του Β΄ Τμήματος του ΣτΕ, με πρόεδρο τον αντιπρόεδρο Κωνσταντίνο Κουσούλη και εισηγήτρια τη σύμβουλο Επικρατείας Μαρία Σταματοπούλου.
- Αντισυνταγματική κρίθηκε η εικοσαετής παραγραφή που προέβλεπε το άρθρο 36 παρ. 3 του ν. 4174/2013.
- Το ΣτΕ έκρινε επίσης αντισυνταγματική τη μεταβατική δεκαετή παραγραφή του άρθρου 66 παρ. 27α εδάφιο β΄ του ν. 4646/2019.
- Η 20ετής ρύθμιση κρίθηκε αντίθετη με την αρχή της αναλογικότητας.
- Η 10ετής μεταβατική διάταξη κρίθηκε αντίθετη με τις παραγράφους 1 και 2 του άρθρου 78 του Συντάγματος.
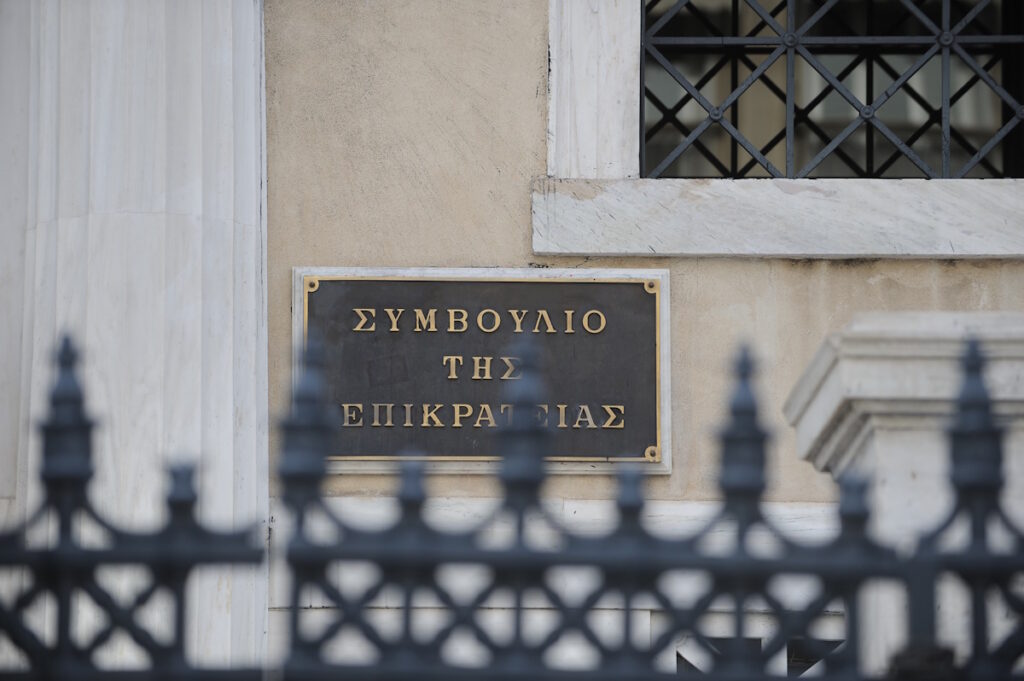
Το Συμβούλιο της Επικρατείας έκρινε αντισυνταγματικές τις διατάξεις που επέτρεπαν στο Δημόσιο να επιβάλλει φορολογικές επιβαρύνσεις για φοροδιαφυγή μετά την πάροδο 20 ή 10 ετών. Ως αποτέλεσμα, στις συγκεκριμένες περιπτώσεις εφαρμόζεται η πενταετής προθεσμία παραγραφής.
Η απόφαση εκδόθηκε από την επταμελή σύνθεση του Β΄ Τμήματος του Συμβουλίου της Επικρατείας, υπό την προεδρία του αντιπροέδρου Κωνσταντίνου Κουσούλη. Εισηγήτρια ήταν η σύμβουλος Επικρατείας Μαρία Σταματοπούλου.
Το δικαστήριο εξέτασε τη συνταγματικότητα των ρυθμίσεων που προέβλεπαν μακρύτερα χρονικά όρια για τον καταλογισμό φόρων και άλλων επιβαρύνσεων σε υποθέσεις φοροδιαφυγής.
Αντισυνταγματική η 20ετής παραγραφή
Το Β΄ Τμήμα του ΣτΕ αποφάνθηκε ότι η εικοσαετής παραγραφή του δικαιώματος του Δημοσίου να επιβάλλει φορολογικές επιβαρύνσεις λόγω φοροδιαφυγής παραβιάζει τη συνταγματική αρχή της αναλογικότητας.
Η ρύθμιση αυτή προβλεπόταν στην παράγραφο 3 του άρθρου 36 του νόμου 4174/2013. Σύμφωνα με την κρίση του δικαστηρίου, η διάρκεια των 20 ετών δεν συμβαδίζει με την αρχή της αναλογικότητας.
Κατά συνέπεια, για τις υποθέσεις που εμπίπτουν στην κρίση του ΣτΕ δεν μπορεί να εφαρμοστεί η εικοσαετής προθεσμία για την επιβολή φορολογικών καταλογισμών.
Η κρίση για τη 10ετή προθεσμία
Αντισυνταγματική κρίθηκε και η μεταβατική διάταξη που όριζε δεκαετή παραγραφή για το δικαίωμα του Δημοσίου να επιβάλλει επιβαρύνσεις σε περιπτώσεις φοροδιαφυγής.
Πρόκειται για το εδάφιο β΄ της παραγράφου 27α του άρθρου 66 του νόμου 4646/2019. Το ΣτΕ έκρινε ότι η συγκεκριμένη διάταξη αντίκειται στις παραγράφους 1 και 2 του άρθρου 78 του Συντάγματος.
Η αιτιολογία αφορά την εφαρμογή της ρύθμισης σε φορολογικό έτος, όπως το 2013, το οποίο προηγείται του προηγούμενου έτους από τη δημοσίευση του νόμου του 2019.
Εφαρμόζεται η πενταετής παραγραφή
Μετά την ακύρωση των προβλέψεων για 20ετή και 10ετή παραγραφή, ισχύει η πενταετής προθεσμία παραγραφής για το δικαίωμα του Δημοσίου να επιβάλλει φορολογικές επιβαρύνσεις λόγω φοροδιαφυγής στις περιπτώσεις που εξετάστηκαν.
Η απόφαση της επταμελούς σύνθεσης του Β΄ Τμήματος θέτει σαφή συνταγματικά όρια στη χρονική διάρκεια εντός της οποίας η φορολογική διοίκηση μπορεί να προχωρά σε καταλογισμούς.

ολες οι ειδησεις
- Παντελής Παντελίδης: Ποινή φυλάκισης για ψευδή κατάθεση – Το ξέσπασμα της Μίνας Αρναούτη
- Eurostat: Πάνω από 5% ο πληθωρισμός τον Σεπτέμβριο στην Ελλάδα – Στο 3,8% στην Ευρωζώνη
- Νέα αποπληρωμή χρέους 2,5 δισ. ευρώ από την Ελλάδα – EFSF: «Ένδειξη της προόδου, μήνυμα εμπιστοσύνης στις αγορές»
- Σάλος με γνωστό πιτάδικο: Σέρβιρε κρέας γαϊδάρου για βοδινό
Δείτε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο, στο Newpost.gr